종교인 소득 제도권 편입, 신청 못했어도 '기한 후 신청' 가능
신동하 기자 sdh@pckworld.com
2025년 09월 01일(월) 10:03
|
국세청이 저소득가구를 대상으로 한 근로·자녀 장려금 지급을 지난 8월 28일부터 시작한 가운데 종교인도 자격을 포함시켜 생활안정에 보탬이 될 것으로 보인다.
근로·자녀 장려금은 소득이 적어 생활이 어려운 근로자, 사업자(전문직 제외) 가구에 대해 장려금을 지급하는 소득지원 제도다. 그런데 종교인인 목회자도 소득 구분으로 지원받을 수 있다.
이에 따라 재정적으로 어려운 자립대상교회 목회자들에게는 꼭 필요한 지원책이 될 수 있다는 평가가 나온다. 과거에는 종교인의 소득이 제도권에서 제외되는 경우가 많았으나, 2018년부터 종교인 소득이 과세 대상에 포함되면서 목회자도 근로·자녀 장려금을 신청할 수 있게 됐다.
올해 장려금은 지난 5월에 신청을 받았지만, 그 때 몰라서 못했다면 '기한 후 신청 기간' 제도가 있어 12월 1일까지 주소지 관할 세무서를 방문해 신청하거나 홈택스 등을 이용하면 된다.
현창환 목사(사단법인 엘림그레이스 이사장)는 "목회자들이 장려금 정보를 몰라서 신청을 안 하는 경우가 많다. 지금이라도 늦지 않아서 '기한 후 신청'을 하면 되는데 국세청에 신고한 사례비를 소득금액으로 그 기준에 따라 지급액이 산정된다"며 "자립대상교회의 경우 사례비가 생활비에 턱없이 부족하고 최저생계비에도 미치지 못한다. 장려금 제도는 묵묵히 목양일념하는 목회자 가정에 보탬이 될 것"이라고 설명했다.
장려금은 세금 감면이 아니라 현금으로 직접 지급된다는 점에서 의미가 크다. 실제로 국세청은 "일하는 저소득층이 최소한의 생활 안정을 이룰 수 있도록 돕는 복지제도"라고 설명한다.
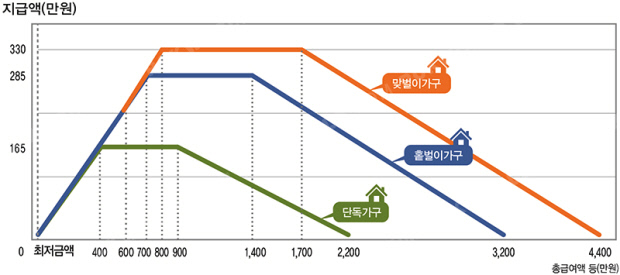
소득 요건은 근로장려금의 경우 단독가구 2200만 원, 홑벌이가구 3200만 원, 맞벌이가구 4400만 원이다. 가구 유형에 따른 근로장려금 지급가능액은 165만 원에서 최대 330만 원이다.
자녀장려금 총소득기준금액은 홑벌이가구 또는 맞벌이가구 7000만 원 미만이면서 부양자녀(18세 미만)가 있는 경우다. 그러면 자녀 1인당 100만 원(최소 50만 원)이 지급된다.
신동하 기자
근로·자녀 장려금은 소득이 적어 생활이 어려운 근로자, 사업자(전문직 제외) 가구에 대해 장려금을 지급하는 소득지원 제도다. 그런데 종교인인 목회자도 소득 구분으로 지원받을 수 있다.
이에 따라 재정적으로 어려운 자립대상교회 목회자들에게는 꼭 필요한 지원책이 될 수 있다는 평가가 나온다. 과거에는 종교인의 소득이 제도권에서 제외되는 경우가 많았으나, 2018년부터 종교인 소득이 과세 대상에 포함되면서 목회자도 근로·자녀 장려금을 신청할 수 있게 됐다.
올해 장려금은 지난 5월에 신청을 받았지만, 그 때 몰라서 못했다면 '기한 후 신청 기간' 제도가 있어 12월 1일까지 주소지 관할 세무서를 방문해 신청하거나 홈택스 등을 이용하면 된다.
현창환 목사(사단법인 엘림그레이스 이사장)는 "목회자들이 장려금 정보를 몰라서 신청을 안 하는 경우가 많다. 지금이라도 늦지 않아서 '기한 후 신청'을 하면 되는데 국세청에 신고한 사례비를 소득금액으로 그 기준에 따라 지급액이 산정된다"며 "자립대상교회의 경우 사례비가 생활비에 턱없이 부족하고 최저생계비에도 미치지 못한다. 장려금 제도는 묵묵히 목양일념하는 목회자 가정에 보탬이 될 것"이라고 설명했다.
장려금은 세금 감면이 아니라 현금으로 직접 지급된다는 점에서 의미가 크다. 실제로 국세청은 "일하는 저소득층이 최소한의 생활 안정을 이룰 수 있도록 돕는 복지제도"라고 설명한다.
소득 요건은 근로장려금의 경우 단독가구 2200만 원, 홑벌이가구 3200만 원, 맞벌이가구 4400만 원이다. 가구 유형에 따른 근로장려금 지급가능액은 165만 원에서 최대 330만 원이다.
자녀장려금 총소득기준금액은 홑벌이가구 또는 맞벌이가구 7000만 원 미만이면서 부양자녀(18세 미만)가 있는 경우다. 그러면 자녀 1인당 100만 원(최소 50만 원)이 지급된다.
신동하 기자