최샘찬 기자 chan@pckworld.com
2020년 02월 24일(월) 08:59
|
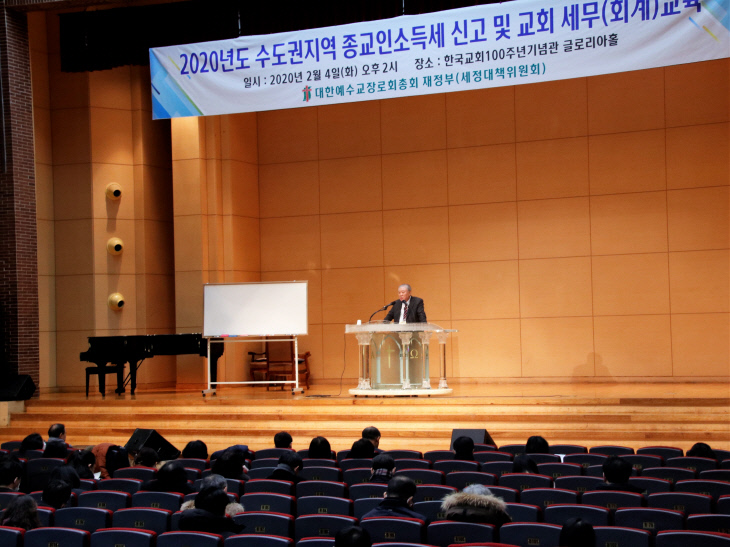
목회자(종교인)에게 종교인소득을 지급한 교회(종교단체)는 오는 3월 10일까지 2019년 한 해 동안 목회자에게 지급한 소득을 기재한 기타소득 지급명세서를 국세청 홈택스나 관할 세무서를 통해 신고해야 한다.
교회가 현재까지 지난해 목회자에게 지급한 소득과 관련해 원천징수 신고나 연말정산 등 종교인과세 관련 어떤 신고를 하지 않았더라도 오는 3월 지급명세서를 제출하고, 목회자는 5월 종합소득세 확정신고를 하면 된다.
본교회에서 시무하는 목회자들에게 지급한 소득은 '종교인소득'(소득구분코드 77)으로, 타 교회에서 시무하는 목회자 등이 외부강사로서 설교해 지급한 일시적인 소득은 기타소득(소득구분코드 76)으로 구분해 지급명세서를 작성해야 한다.
지급명세서를 통해 교회가 한 해 동안 지급한 소득을 집계해 보고하면, 국세청은 해당 소득 자료를 근거로, 목회자들이 5월 종합소득신고를 할 것이라 기대한다. 목회자는 5월 종합소득 신고시 시무하는 교회에서 받은 소득과 타소득을 함께 신고해야 한다.
시무하는 교회에서 받은 사례비에 대해 매월 혹은 반기별로 원천징수 신고 납부해왔고 연말정산을 마친 목회자라도, 외부강사 수입이나 임대소득 이자소득 등의 타소득이 일정 수준 이상이라면 연말정산 후 5월 종합소득 확정신고를 진행해야 한다.
종합소득세 신고와 관련해 세정대책위 전문위원 김진호 장로는 "외부에서 발생한 소득을 집계하기 어렵다면 5월 31일 이전 관할 세무서를 방문, 타소득을 문의해 종합소득세 신고 여부를 알 수 있다"며, "사무간사가 대신 갈 경우 국세청 홈페이지에서 위임장 양식을 출력해 목사님 인감도장과 주민등록증을 복사해 가면 된다"고 안내했다.
목회자는 5월 종합소득 신고시, 시무하는 교회에서 받은 소득과, 타소득도 함께 신고해야 한다. 매월 혹은 반기별로 소득을 원천징수신고 납부해왔고 연말정산을 마친 목회자라도 이러한 외부강사 수입이나 임대소득 이자소득 등 타소득이 있다면 연말정산 후 5월 종합소득 확정신고를 해야 한다.
최샘찬 기자
교회가 현재까지 지난해 목회자에게 지급한 소득과 관련해 원천징수 신고나 연말정산 등 종교인과세 관련 어떤 신고를 하지 않았더라도 오는 3월 지급명세서를 제출하고, 목회자는 5월 종합소득세 확정신고를 하면 된다.
본교회에서 시무하는 목회자들에게 지급한 소득은 '종교인소득'(소득구분코드 77)으로, 타 교회에서 시무하는 목회자 등이 외부강사로서 설교해 지급한 일시적인 소득은 기타소득(소득구분코드 76)으로 구분해 지급명세서를 작성해야 한다.
지급명세서를 통해 교회가 한 해 동안 지급한 소득을 집계해 보고하면, 국세청은 해당 소득 자료를 근거로, 목회자들이 5월 종합소득신고를 할 것이라 기대한다. 목회자는 5월 종합소득 신고시 시무하는 교회에서 받은 소득과 타소득을 함께 신고해야 한다.
시무하는 교회에서 받은 사례비에 대해 매월 혹은 반기별로 원천징수 신고 납부해왔고 연말정산을 마친 목회자라도, 외부강사 수입이나 임대소득 이자소득 등의 타소득이 일정 수준 이상이라면 연말정산 후 5월 종합소득 확정신고를 진행해야 한다.
종합소득세 신고와 관련해 세정대책위 전문위원 김진호 장로는 "외부에서 발생한 소득을 집계하기 어렵다면 5월 31일 이전 관할 세무서를 방문, 타소득을 문의해 종합소득세 신고 여부를 알 수 있다"며, "사무간사가 대신 갈 경우 국세청 홈페이지에서 위임장 양식을 출력해 목사님 인감도장과 주민등록증을 복사해 가면 된다"고 안내했다.
목회자는 5월 종합소득 신고시, 시무하는 교회에서 받은 소득과, 타소득도 함께 신고해야 한다. 매월 혹은 반기별로 소득을 원천징수신고 납부해왔고 연말정산을 마친 목회자라도 이러한 외부강사 수입이나 임대소득 이자소득 등 타소득이 있다면 연말정산 후 5월 종합소득 확정신고를 해야 한다.
최샘찬 기자